Илья Фролов писал(а): 04 окт 2026, 13:44
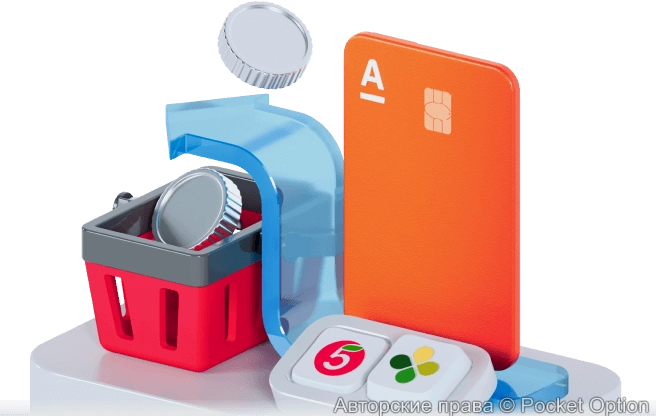
Соглашусь переживать не стоит и вправду стоит иметь несколько карт в разных банках тем более их обслуживание, как правило бесплатно плюс, где то можно сэкономить даже получив кэшбэк. И есть некоторые карты специально для этого к примеру, карта Альфа апельсин сделано для покупателей пятерочке там идет хороший кэшбэк на покупки ее везде пиарят.
Тем более, такие карты бесплатно иметь лишним не будет а кэшбэк ещё и вернёт приличную сумму.
Белфорт писал(а): 04 окт 2026, 18:08
Тем более, такие карты бесплатно иметь лишним не будет а кэшбэк ещё и вернёт приличную сумму.
Тут все будет зависит от того, как человек часто пользуется тем или иным сервисом. Также кэшбэк зависит от стоимости покупке, если она большая, то есть смысл подключать, также если человек не часто ходит в тот или иной магазин, то не вижу смысла такую карту оформлять.
Илья Фролов писал(а): 05 окт 2026, 07:44
Тут все будет зависит от того, как человек часто пользуется тем или иным сервисом. Также кэшбэк зависит от стоимости покупке, если она большая, то есть смысл подключать, также если человек не часто ходит в тот или иной магазин, то не вижу смысла такую карту оформлять.
Ну да, это нужно только для тех, кто реально будет использовать такой функционал. В других случаях в это просто нет необходимости
Белфорт писал(а): 05 окт 2026, 16:42
Ну да, это нужно только для тех, кто реально будет использовать такой функционал. В других случаях в это просто нет необходимости
Так по сути такие карты и создавались для людей, которые пользуются теми или иными сервисами и изначально эти карты были направлены на молодежь. Также скорее всего, если человек не будет пользоваться этими кэшбэк сервисами, то банк может ввести плату за пользование.
Илья Фролов писал(а): 06 окт 2026, 08:15
Так по сути такие карты и создавались для людей, которые пользуются теми или иными сервисами и изначально эти карты были направлены на молодежь. Также скорее всего, если человек не будет пользоваться этими кэшбэк сервисами, то банк может ввести плату за пользование.
Логика понятна – банк рассчитывает, что активные пользователи будут компенсировать эти расходы через другие сервисы и комиссии. А если человек вообще не пользуется дополнительными возможностями, платить за карту действительно может не иметь смысла. Перед оформлением я бы просто посмотрел сколько реально получается выгоды в месяц и перекрывает ли она стоимость обслуживания.
Белфорт писал(а): 06 окт 2026, 21:07
Логика понятна – банк рассчитывает, что активные пользователи будут компенсировать эти расходы через другие сервисы и комиссии. А если человек вообще не пользуется дополнительными возможностями, платить за карту действительно может не иметь смысла. Перед оформлением я бы просто посмотрел сколько реально получается выгоды в месяц и перекрывает ли она стоимость обслуживания.
Я тоже думаю, что перед оформлением такой карты стоит учитывать выгодно ли будет ей пользоваться, а также можно еще изучить предложение других ведущих банков может там будет более выгодный кэшбэк именно по тем категориям, которые нужны человеку.
Илья Фролов писал(а): 07 окт 2026, 08:50
Я тоже думаю, что перед оформлением такой карты стоит учитывать выгодно ли будет ей пользоваться, а также можно еще изучить предложение других ведущих банков может там будет более выгодный кэшбэк именно по тем категориям, которые нужны человеку.
Это да, часто дают 5% кэшбэк на покупки в магазинах. Не надо никаких лишних карт заводить, когда такие проценты падают.
Белфорт писал(а): 07 окт 2026, 18:28
Это да, часто дают 5% кэшбэк на покупки в магазинах. Не надо никаких лишних карт заводить, когда такие проценты падают.
Ну, 5% это в среднем бывают и по ряду категорий там может быть выше кэшбэк. Для меня лучше, чтобы этот процент был с любом покупки, но часто банк ставит 1-2% редко выше он идет. И если скажем там траты будут, то условно 50-70 тыс в месяц по карте, то это конечно выгодно.
Илья Фролов писал(а): 08 окт 2026, 07:52
Ну, 5% это в среднем бывают и по ряду категорий там может быть выше кэшбэк. Для меня лучше, чтобы этот процент был с любом покупки, но часто банк ставит 1-2% редко выше он идет. И если скажем там траты будут, то условно 50-70 тыс в месяц по карте, то это конечно выгодно.
У меня 5% это повышенный, а обычный 1% на все покупки, но есть и исключения. Точно знаю что оплата связи идёт без кэшбека. А так даже с такими процентами в среднем около 1000 рублей набираю кэшбэком за месяц.
Белфорт писал(а): 08 окт 2026, 18:49
У меня 5% это повышенный, а обычный 1% на все покупки, но есть и исключения. Точно знаю что оплата связи идёт без кэшбека. А так даже с такими процентами в среднем около 1000 рублей набираю кэшбэком за месяц.
Как раз по оплате связи далеко не все банки берут без комиссии, а так кэшбэк 1000 рублей это хорошо у меня все зависит от месяца конечно, но выходит в целом от 1500 до 2200 рублей. Сумма кэшбэка зависит даст ли в этом месяце номральные категории ил нет.
Илья Фролов писал(а): 09 окт 2026, 07:50
Как раз по оплате связи далеко не все банки берут без комиссии, а так кэшбэк 1000 рублей это хорошо у меня все зависит от месяца конечно, но выходит в целом от 1500 до 2200 рублей. Сумма кэшбэка зависит даст ли в этом месяце номральные категории ил нет.
А ты одним банком пользуешься или по категориям в разных смотришь и в зависимости от услуги платишь нужной, чтобы забирать больше кэшбэка? Я просто ничего такого не делаю, может поэтому так мало получаю.
Белфорт писал(а): 09 окт 2026, 15:03
А ты одним банком пользуешься или по категориям в разных смотришь и в зависимости от услуги платишь нужной, чтобы забирать больше кэшбэка? Я просто ничего такого не делаю, может поэтому так мало получаю.
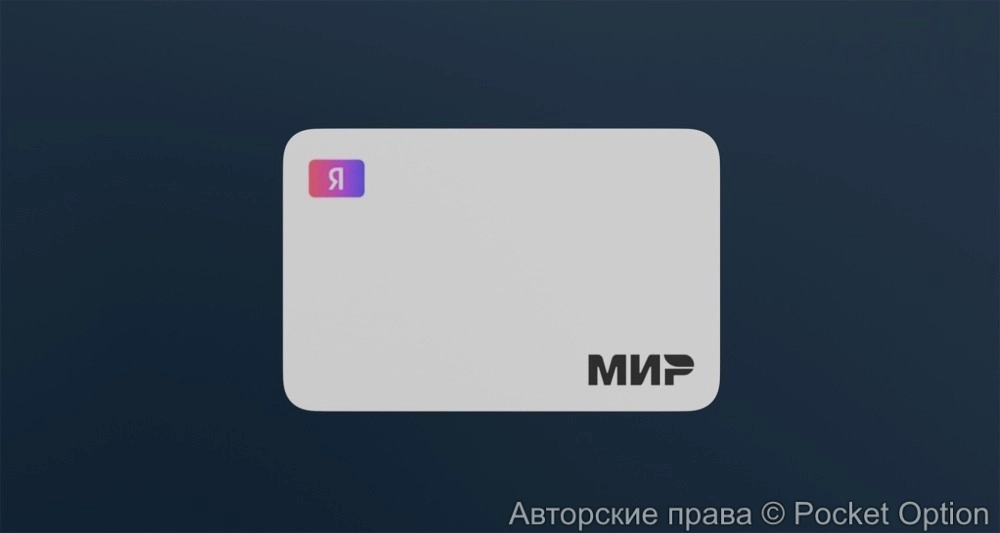
У меня карточки трех банков я не вижу, что больше открывать. Для повседневных трат я пользуюсь альфой там выгодный кэшбэк среди всех банков, также покупке по маркетплейса я делаю Яндекс банком, так как пользуюсь его экосистемой и там выгодные условия по Яндекс Плюсу. А вот третий банк Сбер там периодически выдают хороший процент по кэшбэку, но не всегда.
Илья Фролов писал(а): 10 окт 2026, 08:55
У меня карточки трех банков я не вижу, что больше открывать. Для повседневных трат я пользуюсь альфой там выгодный кэшбэк среди всех банков, также покупке по маркетплейса я делаю Яндекс банком, так как пользуюсь его экосистемой и там выгодные условия по Яндекс Плюсу. А вот третий банк Сбер там периодически выдают хороший процент по кэшбэку, но не всегда.
Интересная схема, каждый банк используешь там, где он даёт больше выгоды. Я просто не хочу заводить кучу карт и постоянно следить за категориями. Но если разница в кэшбэке ощутимая, то наверное есть смысл хотя бы маркетплейсы отдельно оплачивать.
Белфорт писал(а): 10 окт 2026, 21:48
Интересная схема, каждый банк используешь там, где он даёт больше выгоды. Я просто не хочу заводить кучу карт и постоянно следить за категориями. Но если разница в кэшбэке ощутимая, то наверное есть смысл хотя бы маркетплейсы отдельно оплачивать.
Я тоже не хочу заводить кучу карт ибо не имеет на это смыла. По Яндексу у них только недавно появился пластик до этого была только виртуалка. Думаю, что когда немаленькие затраты стоит изучить предложение предложение разных банков и выбрать оптимальный для себя вариант, чтобы на этом можно неплохо заработать.
Илья Фролов писал(а): 11 окт 2026, 14:09
Я тоже не хочу заводить кучу карт ибо не имеет на это смыла. По Яндексу у них только недавно появился пластик до этого была только виртуалка. Думаю, что когда немаленькие затраты стоит изучить предложение предложение разных банков и выбрать оптимальный для себя вариант, чтобы на этом можно неплохо заработать.
Для крупных покупок это точно имеет место быть. Ведь там уже не 100-200 рублей, а 3-5 тысяч может быть разница. А это ощутимые деньги для любого человека.
Белфорт писал(а): 11 окт 2026, 15:30
Для крупных покупок это точно имеет место быть. Ведь там уже не 100-200 рублей, а 3-5 тысяч может быть разница. А это ощутимые деньги для любого человека.
Да, даже взять скромнее суммы 2000-3000 рублей тоже неплохой вариант заработать, также как открыть накопительный счет и чтобы там капали проценты по итогу месяца.
Илья Фролов писал(а): 12 окт 2026, 07:23
Да, даже взять скромнее суммы 2000-3000 рублей тоже неплохой вариант заработать, также как открыть накопительный счет и чтобы там капали проценты по итогу месяца.
Так то да. Чтобы получать 3000 рублей в месяц при ставке 6% надо держать на вкладе 600К рублей. А тут просто с кэшбека можно такую сумму делать. Получается мы просто порой недооцениваем возможности
Белфорт писал(а): 12 окт 2026, 22:36
Так то да. Чтобы получать 3000 рублей в месяц при ставке 6% надо держать на вкладе 600К рублей. А тут просто с кэшбека можно такую сумму делать. Получается мы просто порой недооцениваем возможности
Здесь важно уметь разбираться в финансах и иногда можно получать хоть небольшую, но все же прибыль. И лучше всего быть финансовым грамотным.
Илья Фролов писал(а): 14 окт 2026, 06:55
Здесь важно уметь разбираться в финансах и иногда можно получать хоть небольшую, но все же прибыль. И лучше всего быть финансовым грамотным.
Мне кажется финансовая грамотность как раз начинается с умения считать такие вещи. Многие гонятся за дополнительным доходом, хотя иногда достаточно пересмотреть привычные расходы. По отдельности суммы могут казаться небольшими, но за год из них складывается вполне ощутимая прибавка к бюджету, а при грамотном инвестировании через 10-20 лет это могут быть миллионы.
Белфорт писал(а): 14 окт 2026, 21:35
Мне кажется финансовая грамотность как раз начинается с умения считать такие вещи. Многие гонятся за дополнительным доходом, хотя иногда достаточно пересмотреть привычные расходы. По отдельности суммы могут казаться небольшими, но за год из них складывается вполне ощутимая прибавка к бюджету, а при грамотном инвестировании через 10-20 лет это могут быть миллионы.
Как раз финансовая грамотность и помогает в жизни тем более, если человек умеет считать деньги он не будет вестись на разные авантюры и обещание больших процентов он подумает и инвестирует только в проверенные проекты. Тем более он не гонится за быстрыми результатами и со временем по итогу все равно будет прибыль.

И есть некоторые карты специально для этого к примеру, карта Альфа апельсин сделано для покупателей пятерочке там идет хороший кэшбэк на покупки ее везде пиарят.
 Также кэшбэк зависит от стоимости покупке, если она большая, то есть смысл подключать, также если человек не часто ходит в тот или иной магазин, то не вижу смысла такую карту оформлять.


 И если скажем там траты будут, то условно 50-70 тыс в месяц по карте, то это конечно выгодно.






 © 2016—2026. Платформа для трейдинга и инвестиций для пользователей из России и стран СНГ.