Белфорт писал(а): 12 сен 2026, 17:07
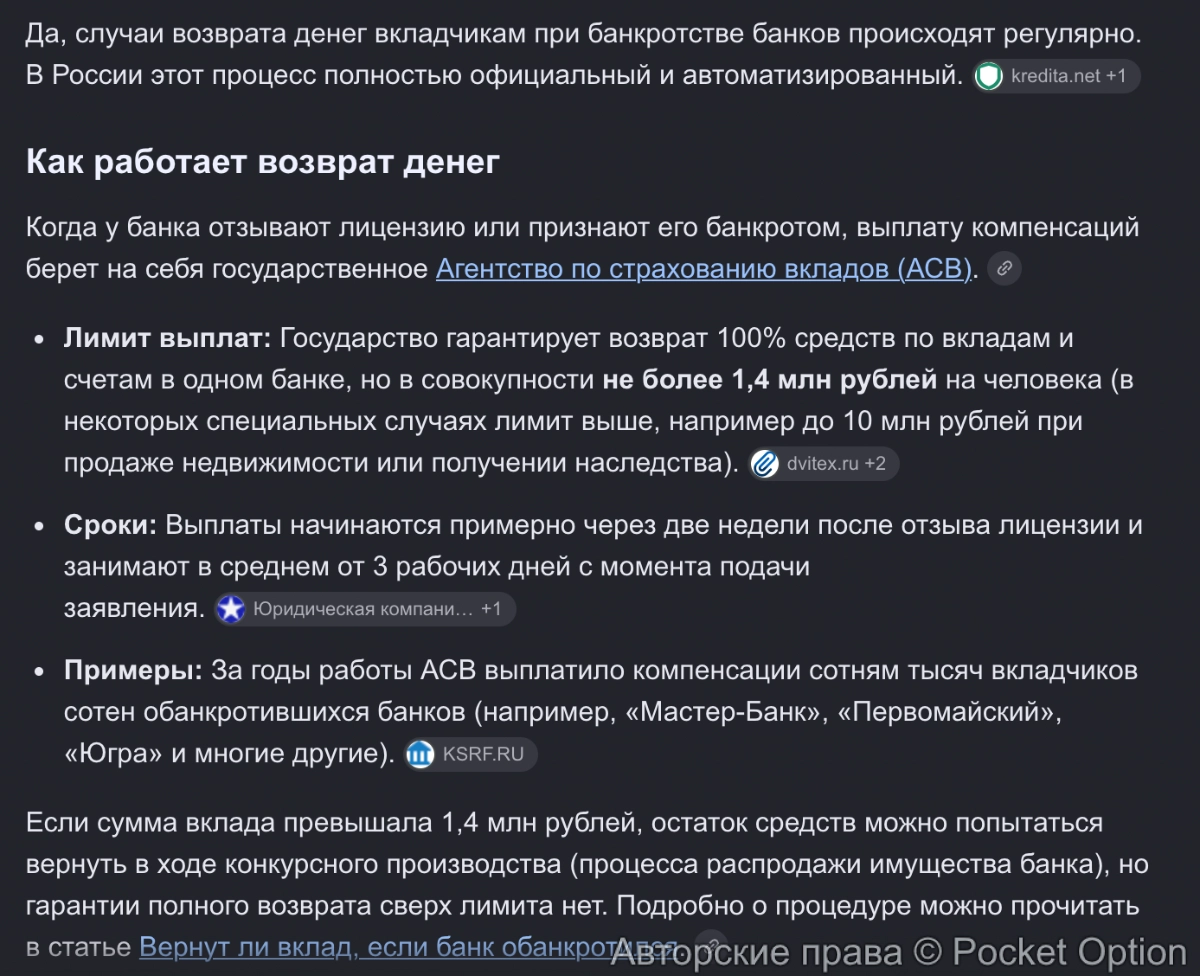
Ну опять же, даже если так, то нашёл примеры только про отзыв лицензии, а не банкротство. Вернут только застрахованную сумму, всё что выше считай сгорело. Так себе персепктива
Как правило после отзыва лицензий начинается процедура банкротства такого банка и спустя время, если повезет, то вернуть деньги, если там будет достаточно ликвидного имущества и его не заберут кредиторы первой и второй очереди. Вполне допускаю, что в большей части случаев эти деньги скорее всего пропадут сверх указанной суммы и вкладчик не сможет их вернуть.
Илья Фролов писал(а): 13 сен 2026, 17:03
Как правило после отзыва лицензий начинается процедура банкротства такого банка и спустя время, если повезет, то вернуть деньги, если там будет достаточно ликвидного имущества и его не заберут кредиторы первой и второй очереди. Вполне допускаю, что в большей части случаев эти деньги скорее всего пропадут сверх указанной суммы и вкладчик не сможет их вернуть.
А какое у него может быть имущество? Я так подумал, ну компьютеры, мебель, это всё ерунда. Этого хватит для выплаты пару депозитов, но никак не для оплаты всех обязательств. Скорее всего клиенты будут просто годами пытаться судиться и т.д. но ничего не получат.
Белфорт писал(а): 14 сен 2026, 00:12
А какое у него может быть имущество? Я так подумал, ну компьютеры, мебель, это всё ерунда. Этого хватит для выплаты пару депозитов, но никак не для оплаты всех обязательств. Скорее всего клиенты будут просто годами пытаться судиться и т.д. но ничего не получат.
Так у банка может быть, как раз разное имущество в том числе в собственности и бизнес центры и разная другая коммерческая недвижимость. Вполне допускаю, что у банка может быть под ним группа компаний, а также он может инвестировать в разные ценные бумаги и на все это накладывается арест с последующей реализации на аукционе и вырученные от продажи деньги идут кредиторам.
Илья Фролов писал(а): 14 сен 2026, 09:56
Так у банка может быть, как раз разное имущество в том числе в собственности и бизнес центры и разная другая коммерческая недвижимость. Вполне допускаю, что у банка может быть под ним группа компаний, а также он может инвестировать в разные ценные бумаги и на все это накладывается арест с последующей реализации на аукционе и вырученные от продажи деньги идут кредиторам.
Это хорошо, если здание в собственности, а если в аренде? Или думаешь банки не арендуют а сразу выкупают? Мне кажется что так же берут в аренду помещения под офисы, а в собственности там ну может главный офис. Тогда это тоже не сильно поможет в такой ситуации.
Белфорт писал(а): 14 сен 2026, 16:50
Это хорошо, если здание в собственности, а если в аренде? Или думаешь банки не арендуют а сразу выкупают? Мне кажется что так же берут в аренду помещения под офисы, а в собственности там ну может главный офис. Тогда это тоже не сильно поможет в такой ситуации.
Смотря какой банк, но чаще всего это собственные здание, которые они строят для себя, но это только крупные банки могут себе позволить. Если же аренда, то естественно на нее никто не будет претендовать и на такую собственность нельзя будет наложить арест. Если мелкие и средние банки, то там чаще всего это аренда отделений и из собственности там будет мало чего.
Илья Фролов писал(а): 15 сен 2026, 10:12
Смотря какой банк, но чаще всего это собственные здание, которые они строят для себя, но это только крупные банки могут себе позволить. Если же аренда, то естественно на нее никто не будет претендовать и на такую собственность нельзя будет наложить арест. Если мелкие и средние банки, то там чаще всего это аренда отделений и из собственности там будет мало чего.
Да у того же сбера мне кажется большинство помещений в аренде. Многие из них находятся на первых этажах жилых домов, вряд ли они сами строили их.
Белфорт писал(а): 16 сен 2026, 01:16
Да у того же сбера мне кажется большинство помещений в аренде. Многие из них находятся на первых этажах жилых домов, вряд ли они сами строили их.
У Сбера вполне допускаю, что определённая часть в аренде, но не стоит исключать, что опять же, если мы говорим про жилые дома, то там могут быть выкуплены помещение, а часть из таких отделений вообще находятся еще с советского времени, поэтому много у них и в собственности.
Илья Фролов писал(а): 16 сен 2026, 10:25
У Сбера вполне допускаю, что определённая часть в аренде, но не стоит исключать, что опять же, если мы говорим про жилые дома, то там могут быть выкуплены помещение, а часть из таких отделений вообще находятся еще с советского времени, поэтому много у них и в собственности.
А может и так. Это надо изучать каждое здание, кто владелец площадей. По идее банк может позволить себе выкупить помещение, так ещё и заработать на росте стоимости на дистанции.
Белфорт писал(а): 17 сен 2026, 02:06
А может и так. Это надо изучать каждое здание, кто владелец площадей. По идее банк может позволить себе выкупить помещение, так ещё и заработать на росте стоимости на дистанции.
Банк может банально купив здание сдавать часть помещений и получать с той аренды деньги, кроме того и это важный нюанс он выдает кредиты под залог недвижимости и в случае, если клиент не выплачивает кредит легко может забрать себе залоговое имущество и распоряжаться им по своему усмотрение и особенно, если это коммерческая недвижимость.
Илья Фролов писал(а): 17 сен 2026, 10:30
Банк может банально купив здание сдавать часть помещений и получать с той аренды деньги, кроме того и это важный нюанс он выдает кредиты под залог недвижимости и в случае, если клиент не выплачивает кредит легко может забрать себе залоговое имущество и распоряжаться им по своему усмотрение и особенно, если это коммерческая недвижимость.
Кстати да, тут опять же все преимущества у банка. Тогда наверное у них действительно много своих помещений. Да и в случае сбера ему чтоб разориться я не знаю что должно произойти. Речь скорее про новые банки, у которых ещё нет такой системы и такого хэджирования рисков.
Белфорт писал(а): 17 сен 2026, 15:45
Кстати да, тут опять же все преимущества у банка. Тогда наверное у них действительно много своих помещений. Да и в случае сбера ему чтоб разориться я не знаю что должно произойти. Речь скорее про новые банки, у которых ещё нет такой системы и такого хэджирования рисков.
Так новых банков совсем мало и чтобы его открыть нужно для этого пройти сложную бюрократическую процедуру. А касаемо Сбера и других госбанков они в принципе не смогут разориться, так как зарабатывают уже из своей развитой экосистемы, а также в случае чего государство им поможет выделив на это деньги из бюджета.
Илья Фролов писал(а): 18 сен 2026, 11:21
Так новых банков совсем мало и чтобы его открыть нужно для этого пройти сложную бюрократическую процедуру. А касаемо Сбера и других госбанков они в принципе не смогут разориться, так как зарабатывают уже из своей развитой экосистемы, а также в случае чего государство им поможет выделив на это деньги из бюджета.
Да, экосистема удержит на плаву, если просядет какое-то направление. Да и государство правда может помочь, в случае каких-то более серьезных проблем. У сбера по идее всё хорошо и по-другому быть не может.
Белфорт писал(а): 18 сен 2026, 20:05
Да, экосистема удержит на плаву, если просядет какое-то направление. Да и государство правда может помочь, в случае каких-то более серьезных проблем. У сбера по идее всё хорошо и по-другому быть не может.
Как раз банки и делают упор на развитие экосистемы и покупке стартапов, также они активно уделяют внимание в образовательные платформы и активно внедряют нейросети. Ведь не спроста так можно больше приобрести узнаваемость и соответственно растет и прибыль. Вот тебе пример Сбера, если человек пользуется Сбер мобайл и является зарплатным клиентом, то теперь он может не платить за связь там банк запустил такую акцию, но там надо читать правила.
Илья Фролов писал(а): Вчера, 11:15
Как раз банки и делают упор на развитие экосистемы и покупке стартапов, также они активно уделяют внимание в образовательные платформы и активно внедряют нейросети. Ведь не спроста так можно больше приобрести узнаваемость и соответственно растет и прибыль. Вот тебе пример Сбера, если человек пользуется Сбер мобайл и является зарплатным клиентом, то теперь он может не платить за связь там банк запустил такую акцию, но там надо читать правила.
Да, за счёт экосистемы банк может зарабатывать сразу на нескольких направлениях и удерживать клиента внутри своих сервисов. Сбер Мобайл тут хороший пример – если человек уже пользуется Сбером, ему проще подключить ещё одну услугу у них, особенно если есть такие бонусы.
Белфорт писал(а): Сегодня, 00:00
Да, за счёт экосистемы банк может зарабатывать сразу на нескольких направлениях и удерживать клиента внутри своих сервисов. Сбер Мобайл тут хороший пример – если человек уже пользуется Сбером, ему проще подключить ещё одну услугу у них, особенно если есть такие бонусы.
Так на это и направлено, чтобы клиент банка могут постоянно пользоваться продуктами данной финансовой организации и по сути оставался в самой экосистеме. Отсюда те же банки дают щедрые бонусы и кэшбэк в своих сервисах и иногда получается некоторые продукты за счет бонусной системе стоят дешевле. К примеру оплатой картой определенного банка в тех же маркетплейсах.



 Вполне допускаю, что в большей части случаев эти деньги скорее всего пропадут сверх указанной суммы и вкладчик не сможет их вернуть.




 Ведь не спроста так можно больше приобрести узнаваемость и соответственно растет и прибыль.

 © 2016—2026. Платформа для трейдинга и инвестиций для пользователей из России и стран СНГ.